Comment fonctionne un prêt sur gage en cas de fin de mois difficile ?
Une dépense imprévue peut fragiliser un budget familial en quelques jours. Le prêt sur gage apporte une somme d'argent contre le dépôt temporaire d'un objet de valeur. Son fonctionnement repose sur une estimation réalisée par le Crédit municipal, suivie de la remise d'une avance et d'un contrat de prêt. L'objet reste conservé pendant toute la durée de l'engagement. Cette solution répond à un besoin ponctuel, à condition de pouvoir planifier le remboursement.
Points clés
- Un prêt sur gage dure généralement 12 mois et peut être remboursé avant son terme.
- Le montant accordé représente une partie de la valeur estimée de l'objet, afin de couvrir le risque de revente.
- Au Crédit Municipal de Paris, les prêts supérieurs à 3 000 euros sont réglés par virement bancaire.
- À défaut de remboursement ou de renouvellement, l'objet est proposé à une vente aux enchères publique.
Préparez votre dépôt avant de vous déplacer ↓
Le prêt sur gage peut répondre à une difficulté de trésorerie ponctuelle
Le prêt sur gage permet d'obtenir une avance sans vendre immédiatement un bijou, une montre ou une œuvre d'art. Seules les caisses de Crédit municipal peuvent proposer un prêt sur gage en France. Elles examinent le bien, fixent son estimation et proposent un montant de prêt.
L'emprunteur reste propriétaire de l'objet pendant la durée du contrat. Il conserve donc la possibilité de le récupérer après avoir réglé les sommes dues. Cette formule se distingue d'une vente définitive, car le dépôt sert de garantie au prêt.
Aucune condition de ressources n'est exigée pour demander cette avance. L'établissement vérifie toutefois l'identité du déposant et l'origine apparente du bien. Un objet dont la provenance paraît incertaine peut être refusé.
Avant de commencer, il faut prévoir une pièce d'identité en cours de validité, l'objet à présenter et, selon le montant, un relevé d'identité bancaire. Comptez souvent moins d'une heure pour l'expertise et la signature lorsque le dossier est complet. Le prêt doit rester compatible avec la prochaine rentrée d'argent connue, comme un salaire, une pension ou une régularisation attendue.
Comment obtenir un prêt sur gage auprès du Crédit municipal ?
La démarche suit un ordre précis. Elle commence toujours par l'examen physique de l'objet, car une photo ne permet pas une estimation définitive.
- Présentez-vous auprès d'une caisse de Crédit municipal avec l'objet de valeur et vos justificatifs.
- L'expert contrôle l'état, l'authenticité, la marque, les matériaux et les prix observés sur le marché de l'occasion.
- Prenez connaissance du montant proposé, du taux annuel effectif global et de la date d'échéance avant toute signature.
- Signez le contrat puis recevez les fonds, en espèces ou par virement selon le montant.
- Conservez le récépissé de dépôt et programmez le remboursement avant l'échéance.
Pour un premier dépôt au Crédit Municipal de Paris, le justificatif de domicile doit dater de moins de trois mois. Un client déjà connu peut présenter un document de moins d'un an. Une pièce d'identité, un justificatif de domicile et un RIB-IBAN sont demandés selon le dossier. Au-dessus de 3 000 euros, le versement par virement est obligatoire à Paris.
À partir de 10 000 euros de prêts cumulés, en une ou plusieurs opérations, cet établissement demande aussi un justificatif de revenus. Cette vérification vise à encadrer les opérations importantes et à respecter les obligations de vigilance.
- Prévoir une pièce d’identité en cours de validité
- Apporter l’objet de valeur à faire expertiser
- Préparer un justificatif de domicile selon le dossier
- Prévoir un RIB-IBAN si le montant le nécessite
- Vérifier le montant proposé, le TAEG et l’échéance
- Signer le contrat puis recevoir les fonds
- Conserver le récépissé et programmer le remboursement
Quels sont les objets acceptés au prêt sur gage ?
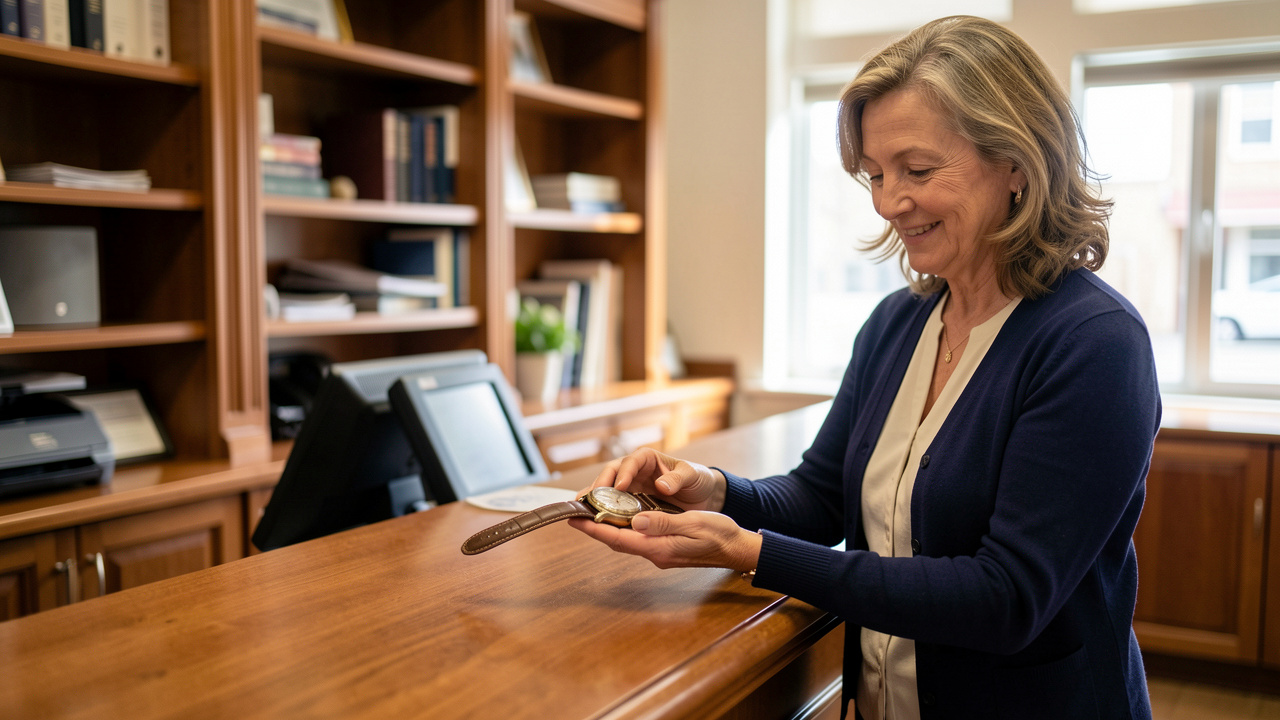
Les objets acceptés au prêt sur gage sont ceux dont la valeur peut être appréciée et qui se revendent sur un marché identifiable. Les bijoux en or, montres, instruments de musique, tableaux, objets d'art et articles de luxe figurent parmi les dépôts fréquents. Une boussole ancienne peut aussi être examinée si son état, sa rareté et son origine permettent une expertise fiable.
Le montant dépend de la valeur estimée de l'objet, sans correspondre automatiquement à son prix d'achat. Une montre achetée 2 000 euros peut valoir moins sur le marché secondaire. À l'inverse, une pièce rare, bien documentée et en bon état peut obtenir une estimation plus élevée.
Les appareils électroniques courants, les meubles encombrants ou les objets très usés sont souvent écartés. La caisse doit pouvoir stocker le bien en sécurité et envisager une revente réaliste en cas d'impayé. Un certificat d'authenticité, une facture ou l'écrin d'origine facilitent parfois l'évaluation.
Quel est le coût d'un prêt sur gage et comment comparer le taux ?
Le coût d'un prêt sur gage dépend du montant emprunté, de la durée et du barème appliqué par la caisse. Le taux prêt sur gage Crédit municipal varie selon les établissements et, parfois, selon la tranche de montant. Le contrat doit indiquer le taux annuel effectif global, qui permet de comparer le coût avec d'autres crédits.
La somme à régler comprend le capital, les intérêts et les frais prévus au contrat. L'objet peut être vendu aux enchères en cas de non-remboursement à l'échéance. Demander le montant total à rembourser pour une durée de douze mois évite de se limiter au seul taux affiché.
Une avance de 500 euros ne résout pas forcément un déficit récurrent. Avant de déposer un objet auquel la famille tient, il est utile d'établir un calendrier simple des dépenses et recettes à venir. Le prêt est adapté lorsqu'une rentrée d'argent permet de solder la dette dans le délai prévu.
Pour comparer cette solution avec un financement bancaire prévu sur une période plus longue, les critères pour choisir un prêt aident à distinguer le taux, la durée et le poids des mensualités sur le budget.
Comment récupérer l'objet et éviter les risques du prêt sur gage ?
Le remboursement du prêt avant l'échéance permet de récupérer le bien déposé. Il faut régler le montant inscrit au contrat, puis présenter le récépissé et une pièce d'identité. Le service Clic&Clou du Crédit Municipal de Paris indique une prise en charge de la demande en moins de 15 minutes après un remboursement effectué en ligne.
Lorsque le budget ne permet pas de régler la totalité, un renouvellement peut être demandé avant la date limite. La caisse réévalue alors la situation et applique ses conditions en vigueur. Cette option prolonge la dette et augmente le coût global, car des intérêts restent dus.
Les risques du prêt sur gage concernent surtout la perte d'un objet affectif ou difficile à remplacer. En cas de vente, le produit des enchères sert à régler la dette et les frais. Un éventuel excédent revient au déposant, selon les règles prévues par la caisse.
Le meilleur réflexe consiste à inscrire l'échéance dans son agenda dès la signature. Il est aussi prudent de ne pas engager un bijou de famille pour couvrir une dépense qui reviendra chaque mois. Un échelonnement de facture, une aide sociale locale ou une avance encadrée peuvent parfois mieux protéger le budget.
Questions fréquentes sur le prêt sur gage
Peut-on rembourser un prêt sur gage avant un an ?
Oui, le remboursement anticipé est possible. L'emprunteur règle le capital et les intérêts calculés selon les conditions du contrat. Il récupère ensuite son objet sur présentation des documents demandés par la caisse.
Que se passe-t-il si le prêt sur gage n'est pas remboursé ?
L'objet peut être inscrit à une vente aux enchères après l'échéance, si aucun remboursement ni renouvellement n'intervient. Le déposant perd alors la possibilité de le récupérer. Il est préférable de contacter la caisse avant la date prévue pour connaître les options disponibles.
Peut-on déposer un objet sans facture au Crédit municipal ?
Oui, une facture n'est pas toujours indispensable. L'expert évalue directement l'objet à partir de ses caractéristiques, de son état et de sa valeur de revente. Une preuve d'origine ou un certificat peut toutefois renforcer la qualité de l'estimation.
Quel montant peut-on obtenir avec un prêt sur gage ?
Le montant dépend de l'estimation du bien et du barème de la caisse. Il reste inférieur à la valeur de revente envisagée, car l'établissement doit couvrir les frais de conservation et le risque de vente. Le montant est connu avant la signature, sans obligation d'accepter l'offre.
Le prêt sur gage offre une réponse rapide à une tension de trésorerie lorsque le remboursement est déjà prévu. Lire le contrat, vérifier le coût total et protéger les objets à forte valeur affective restent les meilleures précautions avant un dépôt.