Quelles garanties choisir après la chute d’un arbre voisin lors d’une tempête ?
Une chute d’un arbre voisin pendant une tempête peut endommager une toiture, une clôture, un véhicule ou le mobilier du jardin. L’assurance habitation couvre souvent les dégâts matériels liés au vent, sous réserve des garanties souscrites et de la franchise. L’indemnisation d’une chute d’arbre dans le jardin dépend ensuite de l’origine du sinistre. Un vent exceptionnel peut exonérer le voisin, tandis qu’un arbre malade ou mal entretenu engage sa responsabilité. Les photos, le contrat et la rapidité de la déclaration pèsent alors dans la prise en charge.
En résumé
- La garantie tempête de l’assurance habitation indemnise en principe les dommages causés par la chute d’un arbre sur les biens assurés.
- La responsabilité civile du voisin peut intervenir si un défaut d’entretien de l’arbre est établi avant l’intempérie.
- Il faut déclarer le sinistre sous cinq jours ouvrés après avoir constaté les dégâts, en joignant des preuves datées.
- Une tempête d’intensité anormale peut constituer un cas de force majeure et écarter la responsabilité du propriétaire de l’arbre.
- Le montant versé dépend des garanties, de la vétusté éventuelle, du plafond contractuel et de la franchise.
L’assurance habitation couvre les dommages causés par la chute d’un arbre voisin
La garantie contre les effets du vent s’applique généralement lorsqu’un arbre est déraciné ou qu’une branche est projetée sur le logement assuré. Elle peut couvrir les réparations de la toiture, des fenêtres, d’un abri de jardin ou d’une clôture. Les dégâts sur les plantations, les végétaux et certains aménagements extérieurs restent souvent limités ou exclus.
En droit des assurances, un contrat couvrant l’incendie doit aussi garantir les dommages résultant des tempêtes, ouragans et cyclones. Un arrêté de catastrophe naturelle n’est donc pas requis pour un sinistre ordinaire lié au vent, à la grêle ou au poids de la neige. L’assureur peut toutefois demander de prouver l’intensité inhabituelle de l’épisode météo.
Cette preuve peut reposer sur des photographies du quartier, des articles de presse locale ou des témoignages. Certains contrats retiennent aussi l’endommagement de bâtiments solides dans un rayon de 5 kilomètres. Ces bâtiments sont habituellement définis comme construits à plus de 50 % et couverts à plus de 90 % en matériaux durs.
Garantie tempête ou responsabilité civile du voisin, quelle couverture comparer ?
Le choix de la garantie mobilisée dépend de la cause du sinistre. La victime déclare d’abord les dégâts à son propre assureur habitation afin de préserver ses droits. Celui-ci peut ensuite exercer un recours contre l’assureur du voisin si une faute est démontrée.
| Solution mobilisable | Situation visée | Preuve principale | Dommages habituellement pris en charge | Limite à vérifier |
|---|---|---|---|---|
| Garantie tempête de l’habitation | Arbre renversé par des rafales violentes | Intensité du vent et dommages constatés | Bâtiment, dépendances et biens garantis | Franchise et plafonds du contrat |
| Responsabilité civile du voisin | Arbre dangereux, malade ou manifestement négligé | Défaut antérieur à la tempête | Préjudice matériel causé au tiers | Lien entre le défaut et la chute |
| Catastrophe naturelle pour vents cycloniques | Épisode cyclonique répondant aux seuils légaux | Arrêté et critères de vitesse du vent | Biens assurés selon le contrat | Franchise légale applicable |
La garantie habitation apporte une réponse rapide lorsque le vent a déraciné un arbre jusque-là sain. La responsabilité civile liée à l’arbre du voisin devient pertinente si le propriétaire connaissait un danger et n’a pas agi. Le recours contre un voisin dont l’arbre est tombé demande donc des éléments concrets, et non une simple présomption.
Pour les vents cycloniques, le régime des catastrophes naturelles peut s’appliquer à partir d’une vitesse moyenne de 145 km/h sur dix minutes ou de rafales atteignant 215 km/h. Ces seuils concernent un cadre particulier. Ils ne remplacent pas la garantie tempête habituelle pour les autres épisodes venteux.
Le défaut d’entretien de l’arbre peut engager le voisin
La responsabilité du propriétaire repose sur l’état de l’arbre avant la tempête. Un défaut d’entretien de l’arbre peut être retenu en présence de branches mortes, d’un tronc fissuré, d’une maladie visible ou de racines fragilisées. Des alertes écrites du voisinage, un devis d’élagage ancien ou des photos antérieures renforcent le dossier.
À l’inverse, un arbre sain peut chuter sous des rafales hors norme. L’assureur peut alors retenir la force majeure, car l’événement était imprévisible, irrésistible et extérieur au propriétaire. La responsabilité civile du voisin n’est pas automatique du seul fait que l’arbre provenait de son terrain.
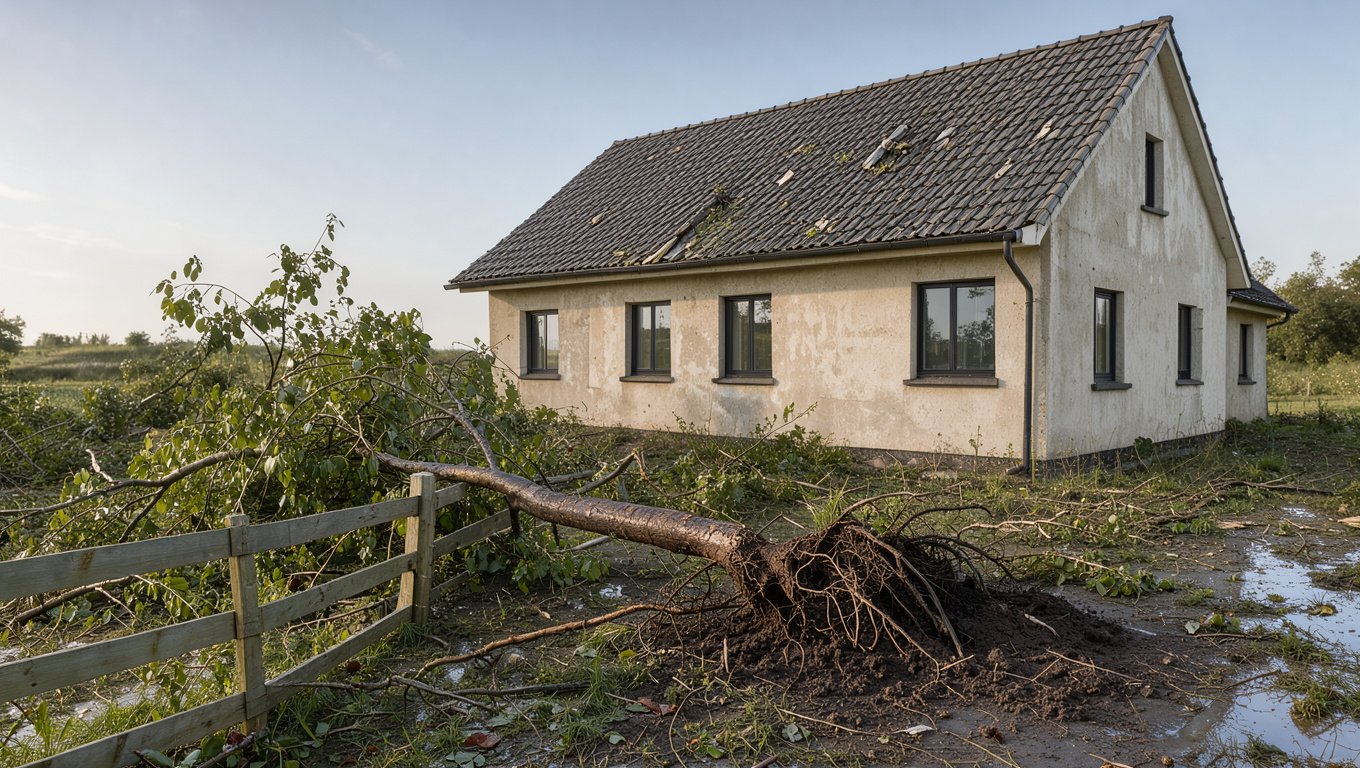
Conservez les échanges avec le voisin sans faire couper ou évacuer le tronc avant les constats, sauf danger immédiat. La motte soulevée peut laisser un amas de terre en forme de volcan, utile pour documenter le déracinement. Un constat réalisé par un commissaire de justice peut aussi aider lorsque les montants en jeu sont élevés ou que les versions divergent.
Déclarer le sinistre et réunir les preuves utiles à l’indemnisation
La déclaration doit décrire la date, l’heure estimée, les biens touchés et les premières mesures prises. Adressez-la à l’assureur par l’espace client, par courrier ou selon le canal prévu au contrat. Joignez des vues d’ensemble, puis des gros plans des dommages avant tout nettoyage.
Un dossier complet réunit factures, devis de réparation, échanges avec le voisin et relevé météorologique local. L’expert vérifie la cause du dommage, l’état de l’arbre et le coût des travaux. Il peut demander des pièces complémentaires avant de chiffrer l’indemnisation.
Lorsque les rafales atteignent un niveau exceptionnel ou qu’un arrêté est publié, les règles propres à la catastrophe naturelle peuvent compléter l’analyse du dossier.
La plupart des contrats limitent la garantie aux dégâts survenus pendant la tempête ou dans les 48 heures qui suivent. Signalez aussi les dommages qui semblent mineurs, car une infiltration sous toiture peut apparaître plusieurs jours après la chute.
Les frais, franchises et exclusions déterminent le reste à charge
La remise en sécurité du logement doit être immédiate lorsque la pluie, le vent ou une ouverture expose les biens. Les frais de déblaiement et les mesures de protection d’urgence peuvent être couverts lorsqu’ils évitent l’aggravation des dégâts. Demandez l’accord de l’assureur dès que possible et conservez les factures des professionnels.
Relisez la franchise et les exclusions de garantie, le relevé météorologique et la force majeure avant d’accepter une proposition. La franchise reste à la charge de l’assuré et son montant varie selon la formule. Certaines polices excluent les arbres, cabanes, clôtures légères ou équipements de jardin insuffisamment garantis.
Pour un logement avec dépendances, privilégiez une formule qui couvre clairement les aménagements extérieurs et les frais de sécurisation. Pour un jardin arboré près d’une maison, une garantie tempête avec un plafond adapté limite les mauvaises surprises. Si l’arbre voisin présentait un risque connu, rassemblez les preuves d’entretien avant d’envisager une demande auprès de sa responsabilité civile.
Questions fréquentes sur l’assurance d’un arbre voisin tombé
Que couvre l’assurance habitation en cas de chute d’arbre chez le voisin ?
L’assurance habitation couvre les dommages subis par les biens assurés lorsque la garantie tempête est acquise. La toiture, les vitres, les dépendances et le mobilier peuvent être indemnisés selon les options du contrat. Les végétaux et les clôtures font souvent l’objet de plafonds ou d’exclusions spécifiques.
Quelle assurance couvre les dégâts causés par une tempête ?
La garantie tempête du contrat multirisque habitation couvre habituellement les dégâts directs du vent. Elle joue sans arrêté de catastrophe naturelle pour une tempête classique. L’assureur peut toutefois demander de démontrer l’intensité anormale des rafales.
Quelle indemnisation demander après une chute d’arbre ?
L’indemnisation correspond au coût des réparations garanties, après déduction de la franchise et selon les règles de vétusté prévues au contrat. Les devis, factures et photographies permettent d’établir le montant. En cas de faute du voisin, son assureur peut rembourser les préjudices matériels reconnus.
Qui est responsable lorsqu’un arbre tombe chez le voisin ?
Le propriétaire de l’arbre peut être responsable si son mauvais entretien a contribué à la chute. Un arbre sain renversé par un vent exceptionnel relève plus souvent de la garantie tempête de la victime. L’expertise permet de distinguer ces deux situations.
Une déclaration rapide et des preuves précises facilitent la prise en charge, quelle que soit la garantie mobilisée. Vérifier les options extérieures de son assurance habitation avant un épisode venteux reste le moyen le plus simple d’ajuster sa protection au budget du foyer.